

낙상으로 인한 척추골절 보상 제대로 받기/ 부산손해사정사 보상손해사정
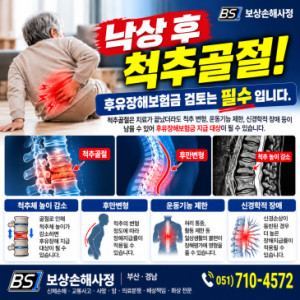
비가 오던 날, 은행에 업무를 보러 간 A씨는 출입구에 남아 있던 물기에 미끄러져 넘어졌습니다. 사고 직후 허리 통증이 심해 병원을 찾았고, 검사 결과 척추압박골절 진단을 받았습니다. 치료 때문에 한동안 일을 쉬게 된 A씨는 병원비와 줄어든 소득을 배상받을 수 있는지 알아보기
인보험에서의 음주운전 면책약관의 효력(한정 무효)
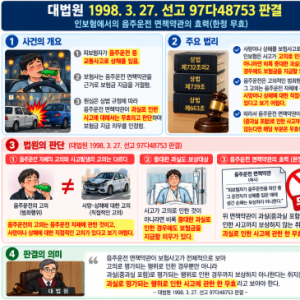
상법 제732조의2, 제739조, 제663조의 규정에 의하면 사망이나 상해를 보험사고로 하는 인보험에 관하여는 보험사고가 고의로 인하여 발생한 것이 아니라면 비록 중대한 과실에 의하여 생긴 것이라 하더라도 보험금을 지급할 의무가 있다고 할 것인데, 음주운전에 관하여 보면, 음주운전의 경우는 술을 먹지 않고 운전하는
국민건강보험법이 보험급여제한 사유로 정한 ‘중대한 과실로 인한 범죄행위에 원인이 있는 경우’의 해석[대법원 2021. 2. 4. 선고 중요판결]
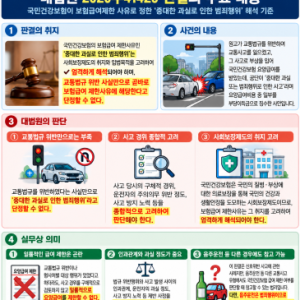
2020두41429 부당이득금환수고지처분취소 (라) 파기환송 [국민건강보험법이 보험급여제한 사유로 정한 ‘중대한 과실로 인한 범죄행위에 원인이 있는 경우’의 해석] ◇1. 「교통사고처리 특례법」 제3조 제2항 단서 각 호의 사유가 국민건강보험법이 보험급여제한 사유로 정한 ‘중대한 과실로 인한 범죄행위에 원인이 있는 경우’의 판단기준이 되는지 여부(소극), 2.
국민건강보험법이 보험급여제한 사유로 정한 ‘중대한 과실로 인한 범죄행위에 원인이 있는 경우’의 해석[대법원 2021. 2. 4. 선고 중요판결]
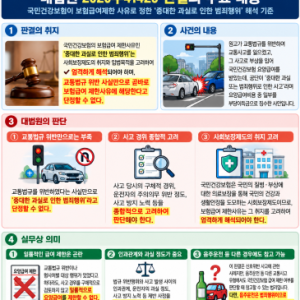
2020두41429 부당이득금환수고지처분취소 (라) 파기환송 [국민건강보험법이 보험급여제한 사유로 정한 ‘중대한 과실로 인한 범죄행위에 원인이 있는 경우’의 해석] ◇1. 「교통사고처리 특례법」 제3조 제2항 단서 각 호의 사유가 국민건강보험법이 보험급여제한 사유로 정한 ‘중대한 과실로 인한 범죄행위에 원인이 있는 경우’의 판단기준이 되는지 여부(소극), 2.
전립선암 C61, 암보험금 분쟁에서 무엇을 확인해야 할까?
전립선암 C61, 암보험금 분쟁에서 무엇을 확인해야 할까? 전립선암 C61, 암보험금 분쟁에서 무엇을 확인해야 할까? 전립선암은 남성에게 발생하는 대표적인 악성종양 중 하나입니다. 초기에는 특별한 증상이 없는 경우가 많아 건강검진 과정에서 PSA(전립선특이항원) 상승으로 우연히 발견되기도 합니다. 전립선의 악성 신생물은 한국표준질병·사인분류상 C61로 분류됩니다.
간혈관육종 보험금 분쟁, 암보험금 전문 보상손해사정
안녕하세요. 암보험금 분쟁을 중점적으로 다루는 보상손해사정입니다. 암보험금 사건은 단순히 진단서 한 장을 보험회사에 제출하는 업무가 아닙니다. 특히 간혈관육종(Hepatic Angiosarcoma)처럼 희귀하고 진행이 빠른 암은 조직검사 여부, 영상검사 결과, 담당 전문의의 판단, 사망까지의 임상경과와 보험약관을 함께 분석해야 합니다. 간혈관육종(Hepatic Angiosarcoma)은 간의 혈관을
신장암 D41, C64 보험금 청구 전 손해사정사 상담은 필수/보상손해사정 부산손해사정사
신장암 진단을 받았는데 보험금은 D41? C64? 신장암 진단비 분쟁, 손해사정사가 반드시 확인하는 핵심 포인트 신장에서 종양이 발견되어 수술까지 받고 조직검사에서 종양이 확인되었는데도, 막상 보험금을 청구하면 예상하지 못한 문제가 발생하는 경우가 있습니다. 병원에서는 신장암에 해당하는 설명을 들었거나 수술까지 받았는데 진단서에는 D41(비뇨기관의
트럭이 전신주를 들이받고 추락해 운전자가 사망한 사고, 받을 수 있는 보험금은?
트럭이 전신주를 들이받고 추락해 운전자가 사망한 사고, 받을 수 있는 보험금은? 화물차나 트럭을 운전하다 도로를 이탈하여 전신주를 충격한 뒤 비탈면이나 하천 아래로 추락하는 사고가 발생하는 경우가 있습니다. 이러한 단독사고에서는 운전자 본인의 과실이 크다는 이유만으로 “받을 수 있는 보험금이 없다”고 생각하기
보험은 희망을 말라며 팔고, 보험금은 의심을 앞세워 거절한다? -보상손해사정-
보험은 희망을 말하며 팔고, 보험금은 의심을 앞세워 거절한다. 약속을 외면한 보험회사는 신뢰를 잃고, 신뢰를 잃은 보험회사는 재무제표보다 먼저 그 존재 이유부터 파산한다. “보험은 희망을 말하며 팔고, 약속한 보상으로 그 희망을 지켜야 한다. 가입할 때의 약속이 보험금 청구 앞에서 달라져서는 안
친구가 장난으로 밀어 척추압박골절을 입었다면? 후유장해보험금과 일상생활배상책임
친구가 장난으로 밀어 척추압박골절을 입었다면? 후유장해보험금과 일상생활배상책임 “친구가 장난으로 밀어서 넘어졌는데 허리가 너무 아파 병원에 갔더니 척추압박골절이라고 합니다. 이런 경우에도 보험금을 받을 수 있을까요?” 가볍게 밀었다고 생각했더라도 피해자가 바닥에 넘어지면서 척추압박골절을 입었다면 결코 가벼운 사고가 아닙니다. 척추압박골절은 치료가 끝난 후에도
비 오는 날 식당입구 미끄러져 넘어지면서 척추골절되었어요. 장해보험금을 받을 수 있을까요?
비가 오는 날에는 건물 출입구, 계단, 경사로, 횡단보도 주변 등이 매우 미끄러워집니다. 순간적으로 중심을 잃고 넘어졌지만 단순한 타박상으로 생각했다가, 병원 검사에서 척추 압박골절이 확인되는 경우도 적지 않습니다. 척추골절은 치료비나 골절진단비만 받고 끝나는 사고가 아닐 수 있습니다. 치료가 끝난 뒤에도 척추체가
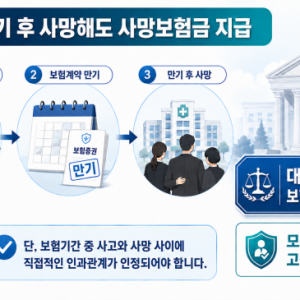
보험 만기 후 사망해도 사고와 인과관계 있다면 사망보험금 지급/보상손해사정
보험 만기 후 사망해도 사망보험금 지급|대법원 2025다211789 판결 보험기간 중 교통사고를 당한 피보험자가 보험계약 만기 후 사망했다면 사망보험금을 받을 수 있을까요? 대법원은 보험약관의 문구가 여러 의미로 해석될 수 있다면 약관을 작성한 보험회사에 불리하고 고객에게 유리하게 해석해야 한다고 판단했습니다. 이에 따라